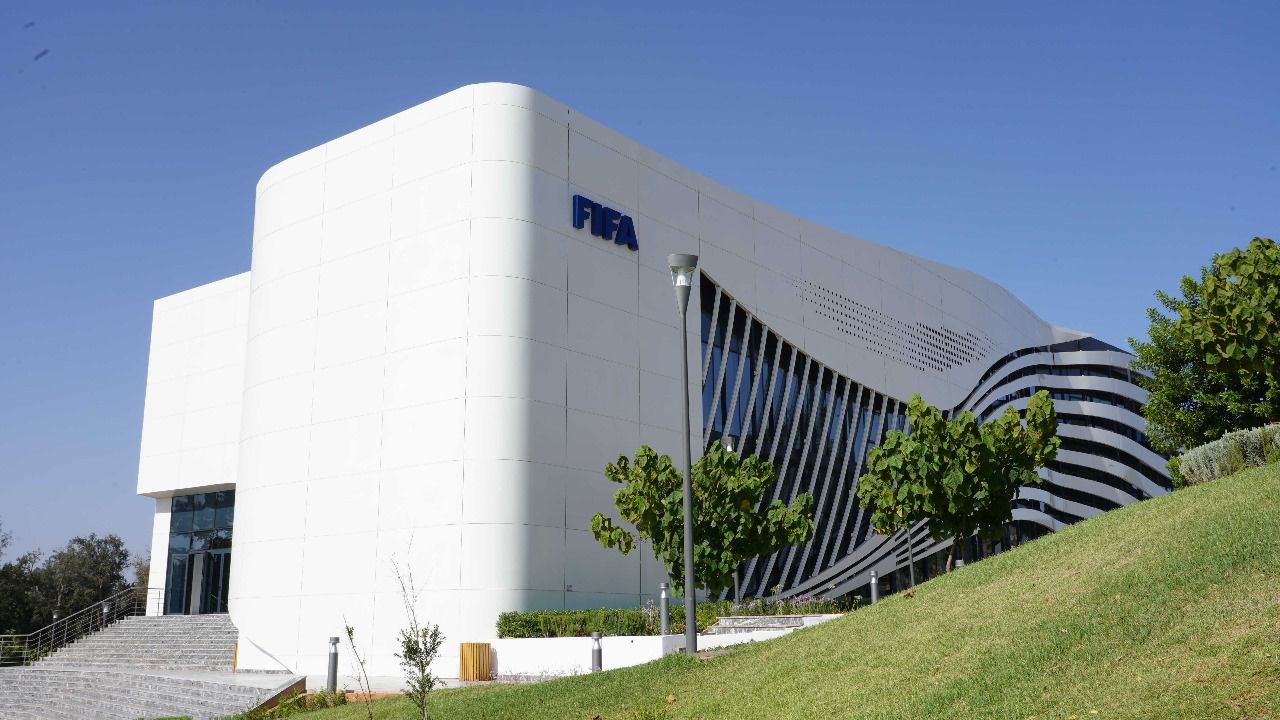
Le projet de loi de finances 2027 du Maroc prévoit un régime fiscal spécial lié à la Coupe du monde 2030, susceptible de bénéficier aux fédérations nationales de football qualifiées pour le tournoi ainsi qu’aux six confédérations continentales, dont la Confédération africaine de football (CAF). Le dispositif vise à faciliter la préparation et l’organisation de la compétition, à travers des exonérations fiscales et des allègements douaniers soumis à certaines conditions.
Au-delà des joueurs et des staffs techniques, les institutions du football sont également concernées par ce projet. Les associations membres de la Fédération internationale de football association (FIFA) dont les sélections participeront à la Coupe du monde 2030 pourraient bénéficier de ce régime, au même titre que les six confédérations continentales.
Le texte envisage notamment des exonérations d’impôt sur les sociétés, de certaines retenues à la source, de taxe sur la valeur ajoutée (TVA) et de droits d’enregistrement pour les activités et opérations éligibles liées à la compétition. Des allègements douaniers pourraient également s’appliquer à certains équipements sportifs et techniques importés pour les besoins du tournoi.
Ces dispositions pourraient concerner, sous réserve des conditions prévues, le matériel d’entraînement, les équipements médicaux et les outils d’analyse vidéo utilisés par les délégations. Certains personnels accompagnateurs pourraient aussi bénéficier des règles applicables aux personnes détachées.
Pour les fédérations africaines, ce cadre fiscal pourrait représenter un levier de facilitation logistique et budgétaire. La clarification des règles applicables en amont de la compétition permettrait de mieux anticiper les coûts liés aux déplacements, aux équipements et aux opérations nécessaires à la participation au Mondial.
Le dispositif envisagé pourrait également contribuer à sécuriser les opérations des institutions bénéficiaires durant la préparation du tournoi et au-delà. Certaines mesures pourraient ainsi rester applicables jusqu’à la fin de l’année 2032.
Toutefois, ces avantages ne constituent pas une exonération générale de toutes les charges supportées par les fédérations et leurs délégations. Leur application dépendrait de la nature des opérations, de leur lien avec la compétition et du respect des conditions fixées par le texte définitif.
Par ailleurs, le régime demeure à ce stade une disposition proposée dans le cadre du projet de loi de finances 2027. Sa mise en œuvre dépend donc de l’adoption définitive du texte par le Parlement marocain.
Le projet prévoit également un régime permanent pour un Fonds d’héritage à caractère social. Cette mesure inscrit la démarche marocaine dans une perspective qui dépasse la seule organisation de la Coupe du monde, en intégrant une dimension durable et sociale.
En attendant l’échéance de 2030, les délégations peuvent déjà observer les capacités d’accueil du Royaume à l’occasion de la Coupe du monde féminine U17 de la FIFA, organisée à Rabat du 17 octobre au 7 novembre 2026. La compétition rassemble 24 sélections et relève toutefois d’un cadre distinct de celui envisagé pour le Mondial masculin de 2030.
À travers ce projet fiscal, le Maroc entend ainsi préparer un environnement favorable aux institutions du football appelées à participer à la compétition mondiale. Pour les fédérations africaines et la CAF, l’enjeu sera de connaître précisément les conditions d’accès à ces avantages et leur portée effective, une fois le dispositif définitivement adopté.
Sercom
N'hésitez pas à contacter notre service de rédaction.
Nous écrire



Donnez votre avis